Avrupa iklimlendirme, soğutma ve havalandırma sektörü; AB F-Gaz Yönetmeliği (EU 2024/573), bina enerji verimliliği hedefleri, veri merkezlerinin artan soğutma ihtiyacı ve döngüsel ekonomi kriterleri doğrultusunda kapsamlı bir dönüşüm sürecinden geçiyor. Bu dönemde Türkiye, 2025 yılında yaklaşık 7,4 milyar dolara ulaşan HVAC&R ihracatı, geniş üretim ekosistemi ve Avrupa’ya yakınlığıyla önemli bir tedarik ve üretim ortağı olarak öne çıkıyor...
1. Avrupa ile Türkiye Arasındaki İş Birliğini Destekleyen Temel Unsurlar
F-Gaz Regülasyonlarına Uyum ve Üretim Esnekliği
AB’nin F-Gaz Yönetmeliği (EU 2024/573), yüksek küresel ısınma potansiyeline sahip florlu sera gazlarının kullanımını ekipman türlerine göre aşamalı olarak sınırlandırırken, üreticileri daha düşük GWP’li ve doğal soğutucu akışkanlara dayalı çözümlere yönlendiriyor. Yönetmelik 11 Mart 2024 tarihinde uygulanmaya başladı. Bu dönüşüm yalnızca yeni sistemlerin tasarımını değil, mevcut ekipmanlardaki soğutucu akışkanların yönetimini, servis altyapısını ve teknik personelin yetkinliklerini de kapsıyor.
Türkiye’nin geniş HVAC&R üretim ekosistemi, Avrupalı üreticilere farklı ürün gruplarında tedarik ve üretim esnekliği sunabilecek bir kapasiteye sahip.
Coğrafi Yakınlık ve Lojistik Avantaj
Türkiye ile Avrupa arasındaki karayolu bağlantıları ve mevcut ticari ilişkiler, Türk imalatçıların Avrupa pazarına erişimini destekliyor. Almanya, Birleşik Krallık, İtalya, Fransa ve Romanya gibi ülkeler Türkiye HVAC&R sektörünün önemli ihracat pazarları arasında yer alıyor. Bu yakınlık; kısa teslim süreleri, yedek parça tedariki, teknik destek ve Avrupa’daki üretim zincirlerine entegrasyon açısından önemli bir avantaj sağlıyor.
Isı Pompası ve Bina Enerji Dönüşümü
Avrupa’da bina enerji performansının iyileştirilmesi, fosil yakıt kullanımının azaltılması ve yenilenebilir enerji kaynaklarının daha etkin kullanılması, ısı pompası ve yüksek verimli iklimlendirme sistemlerine yönelik talebi destekliyor.
Avrupa Isı Pompası Birliği’nin (EHPA) 2026 yılı verilerine göre 2025 yılında 21 Avrupa ülkesinde 2,9 milyon ısı pompası satıldı ve satışlar bir önceki yıla göre %13 arttı. Bu gelişme, ısı pompası teknolojilerinin Avrupa’nın enerji dönüşümündeki rolünün güçlenmeye devam ettiğini gösteriyor.
EPBD kapsamında kamu kurumlarının sahip olduğu yeni binaların 1 Ocak 2028’den, tüm yeni binaların ise 1 Ocak 2030’dan itibaren sıfır emisyonlu bina standardına tabi olması, yüksek verimli HVAC sistemlerine yönelik ihtiyacı daha da artıracak.
Veri Merkezi ve Hassas İklimlendirme Çözümleri
Yapay zekâ, bulut bilişim ve yüksek performanslı bilgi işlem yatırımları veri merkezlerinin elektrik ve soğutma ihtiyacını hızla artırıyor.
IEA’ya göre veri merkezleri 2024 yılında dünya elektrik tüketiminin yaklaşık %1,5’ini, yani 415 TWh’yi tüketti. Küresel veri merkezi elektrik tüketiminin 2030’a kadar yaklaşık 945 TWh’ye, 2035’te ise yaklaşık 1.200 TWh’ye ulaşması bekleniyor. Bu büyüme, özellikle hassas iklimlendirme, yüksek yoğunluklu soğutma, sıvı soğutma, gelişmiş ısı transferi ve enerji optimizasyonu teknolojilerine yönelik yeni bir pazar oluşturuyor.
Döngüsel Ekonomi ve Bileşen Uyumu
Avrupa’nın sürdürülebilirlik gündemi; ekipmanların kullanım ömrünün uzatılmasını, bakım ve onarım imkanlarının geliştirilmesini, enerji tüketiminin azaltılmasını ve malzemelerin daha etkin kullanılmasını öne çıkarıyor. Bu çerçevede Türk imalatçılar; komponent, yedek parça, ısı eşanjörü, fan, pompa, otomasyon ve diğer sistem elemanlarında Avrupa’nın kalite, güvenilirlik ve sürdürülebilirlik beklentilerine yönelik tedarik çözümleri sunuyor.
2. Soğutma Teknolojilerinde Dönüşüm: Doğal Akışkanlar, Verimlilik ve Dijitalleşme
Soğutma sektörü, Avrupa’nın enerji ve iklim dönüşümünün en hızlı değişen alanlarından biri haline geliyor. Artan sıcaklıklar, gıda ve ilaç sektörlerinde büyüyen soğuk zincir ihtiyacı, veri merkezlerinin yükselen soğutma yükleri ve yüksek enerji maliyetleri; soğutma sistemlerinin daha düşük GWP’li akışkanlar, daha yüksek enerji verimliliği ve daha gelişmiş dijital kontrol özelliklerine sahip olmasını zorunlu kılıyor.
F-Gaz’dan doğal akışkanlara geçiş hızlanıyor
AB’nin yeni F-Gaz Yönetmeliği, soğutma ekipmanlarında yüksek GWP’li gazların kullanımını kategori ve kapasiteye göre aşamalı olarak sınırlandırıyor.Avrupa Komisyonu, soğutma uygulamalarında R744 (CO₂), R290 (propan) ve R717 (amonyak) gibi doğal soğutucu akışkanları F-Gazlara alternatif teknolojiler arasında gösteriyor.
Dönüşümün önemli eşiklerinden biri 2025 yılında başladı. Avrupa Komisyonu’na göre belirli ticari soğutma ekipmanlarında GWP’si 150 veya daha yüksek bazı F-Gazların kullanımı 1 Ocak 2025 itibarıyla yasaklandı.
Önümüzdeki dönemde ise ekipman türüne göre yeni kısıtlamalar devreye girecek. Örneğin bazı küçük split klima ve ısı pompası sistemlerinde GWP 150 sınırı 2027 ve sonraki yıllarda uygulanacak. Bu nedenle üreticiler açısından soğutucu akışkan seçimi artık yalnızca teknik bir tasarım konusu değil, ürünün Avrupa pazarındaki geleceğini belirleyen stratejik bir karar haline geliyor.
CO₂ ve R290 Yeni Nesil Sistemlerin Merkezinde
Doğal akışkanlara geçiş, yalnızca mevcut gazın başka bir gazla değiştirilmesinden ibaret değil.
CO₂ transkritik sistemlerde yüksek çalışma basınçlarının yönetimi; kompresör, ısı eşanjörü, vana ve kontrol sistemlerinin birlikte optimize edilmesini gerektiriyor. Paralel kompresyon, ejektör teknolojisi, gaz cooler optimizasyonu ve ısı geri kazanımı gibi uygulamalar sistem verimliliğini artırmaya yönelik önemli teknoloji alanları arasında bulunuyor.
R290 (propan) ise çok düşük GWP değeri nedeniyle özellikle kompakt sistemlerde dikkat çekiyor. Bununla birlikte yanıcılık özelliği, soğutucu şarjının azaltılması, güvenlik ve komponent seçimi açısından farklı mühendislik gereksinimleri ortaya çıkarıyor.
Bu nedenle geleceğin soğutma sistemlerinde düşük şarjlı tasarım, sızdırmazlık, güvenlik ve yüksek verimli komponentler giderek daha fazla önem kazanıyor.
Enerji Verimliliği Artık Sistemin Tamamıyla Ölçülüyor
Soğutma teknolojilerindeki dönüşümün ikinci büyük ayağını enerji verimliliği oluşturuyor.
IEA verilerine göre küresel elektrik tüketimi 2024 yılında yaklaşık 1.080 TWh arttı; küresel elektrik üretimindeki artış ise 1.200 TWh’yi aştı; binalardaki elektrik tüketimi ise 600 TWh’den fazla, yaklaşık %5 yükseldi. Artışta klima kullanımındaki yükseliş ve yeni veri merkezlerinin elektrik talebi önemli rol oynadı.
Bu nedenle yeni nesil soğutma sistemlerinde yalnızca kompresör verimliliği değil;
- değişken hızlı kompresörler,
- yüksek verimli fanlar,
- elektronik genleşme vanaları,
- gelişmiş ısı eşanjörleri,
- akıllı kontrol sistemleri,
- ısı geri kazanımı,
- kısmi yük performansı,
- termal enerji depolama
gibi bileşenlerin birlikte değerlendirilmesi önem kazanıyor.
Soğutma Sistemi Aynı Zamanda Bir Enerji Kaynağına Dönüşüyor
Özellikle ticari ve endüstriyel soğutmada dikkat çeken gelişmelerden biri atık ısının geri kazanılması. Süpermarket, gıda üretim tesisi veya endüstriyel soğutma sistemlerinde atmosfere atılan ısının sıcak su veya bina ısıtmasında kullanılması, aynı sistemden hem soğutma hem de ısıtma hizmeti alınmasını mümkün kılıyor. Böylece sistemler yalnızca “ne kadar elektrik tüketiyor?” sorusuyla değil, “tükettiği enerjiden ne kadar faydalı çıktı üretiyor?” sorusuyla değerlendirilmeye başlanıyor.
Yapay Zekâ ve Dijitalleşme Soğutmayı Yeniden Tanımlıyor
Soğutma sektöründeki bir diğer önemli değişim dijitalleşme. Sensörler, bağlantılı kontrol sistemleri, uzaktan izleme ve veri analitiği; sıcaklık, basınç, enerji tüketimi ve ekipman performansının sürekli takip edilmesine olanak sağlıyor. Bir sonraki aşamada yapay zekâ uygulamaları; anomali tespiti, arıza öngörüsü, enerji optimizasyonu ve bakım zamanının tahmini gibi alanlarda daha fazla kullanılabilir hale geliyor. Bu dönüşüm özellikle binlerce soğutma noktasının bulunduğu süpermarket zincirleri, soğuk depolar, lojistik merkezleri, ilaç tesisleri ve veri merkezleri açısından önem taşıyor.
Veri Merkezleri Yeni Bir Soğutma Pazarı Yaratıyor
Yapay zekâ ve yüksek performanslı bilgi işlem yatırımları, soğutma sektörünün önündeki en dikkat çekici yeni fırsatlardan birini oluşturuyor. IEA’ya göre veri merkezleri 2024’te 415 TWh elektrik tüketti ve küresel elektrik tüketimindeki payları yaklaşık %1,5 oldu. IEA’nın temel senaryosunda bu tüketimin 2030’da 945 TWh’ye, 2035’te yaklaşık 1.200 TWh’ye yükselmesi bekleniyor. Bu büyüme, yüksek yoğunluklu bilgi işlem altyapılarında sıvı soğutma, hassas iklimlendirme, yüksek verimli ısı eşanjörleri ve gelişmiş termal yönetim çözümlerine yönelik talebi artırıyor.
Türkiye İçin Yeni Bir İhracat ve Üretim Alanı
Avrupa’nın soğutma teknolojilerindeki dönüşümü Türkiye açısından yalnızca komple cihaz ihracatı anlamına gelmiyor. Kompresör, kondenser, evaporatör, ısı eşanjörü, soğutma ünitesi, vana, otomasyon, kontrol ekipmanı ve diğer sistem komponentleri açısından da yeni tedarik fırsatları ortaya çıkıyor.
Türkiye’nin 2025 yılında yaklaşık 7,4 milyar dolara ulaşan HVAC&R ihracatı, Avrupa ile mevcut ticari entegrasyonun önemli bir göstergesi.
Önümüzdeki dönemde Türk üreticiler açısından rekabetin belirleyici unsurları yalnızca fiyat ve üretim kapasitesi olmayacak. CO₂, R290 ve amonyak sistemlerindeki mühendislik yetkinliği; düşük şarjlı tasarımlar; yüksek verimli ısı eşanjörleri; dijital kontrol; ısı geri kazanımı ve düşük enerji tüketimi Avrupa pazarında daha fazla önem kazanacak.
Türkiye, Avrupa soğutma pazarına yalnızca bir ürün tedarikçisi olarak değil, doğal akışkanlar, enerji verimliliği, dijitalleşme ve yeni nesil soğutma teknolojileri alanında çözüm ortağı olarak konumlanıyor.
3. Rakamlarla Türkiye HVAC&R İhracatı (2025)
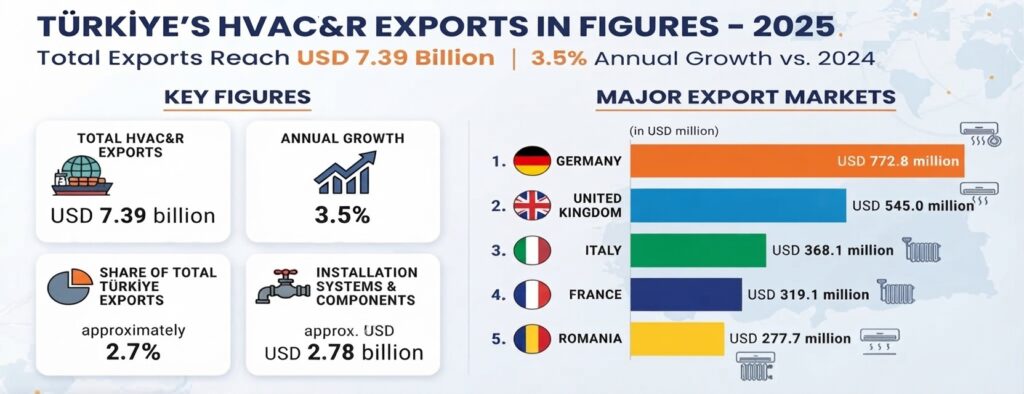
İSİB/TİM verilerine göre Türkiye’nin İklimlendirme Sanayii ihracatı 2025 yılında yaklaşık 7,4 milyar ABD dolarına ulaştı. Bu değer, 2024 yılına göre yaklaşık %3,5’lik artış anlamına geliyor.
Öne Çıkan Veriler
- Toplam HVAC&R ihracatı: 7,39 milyar USD
- Yıllık değişim: %3,5 artış
- Türkiye’nin toplam ihracatındaki payı: yaklaşık %2,7
- Tesisat sistem ve elemanları ihracatı: yaklaşık 2,78 milyar USD
Başlıca İhracat Pazarları
| Ülke | 2025 HVAC&R ihracatı |
| Almanya | 772,8 milyon USD |
| Birleşik Krallık | 545,0 milyon USD |
| İtalya | 368,1 milyon USD |
| Fransa | 319,1 milyon USD |
| Romanya | 277,7 milyon USD |
Avrupa ülkelerinin Türkiye’nin başlıca HVAC&R ihracat pazarları arasında yer alması, Türkiye’nin Avrupa tedarik zincirleriyle mevcut entegrasyonunun önemli bir göstergesini oluşturuyor.
Sonuç
Avrupa HVAC&R sektörü; soğutucu akışkanların dönüşümü, enerji verimliliği, ısı pompası teknolojileri, veri merkezi soğutması, dijitalleşme ve döngüsel ekonomi doğrultusunda yeniden şekilleniyor.
Türkiye ise geniş üretim kapasitesi, Avrupa’ya yakınlığı, mevcut ihracat deneyimi ve farklı ürün gruplarındaki imalat yetkinliğiyle bu dönüşümün önemli tedarik ve üretim ortaklarından biri olma potansiyelini sürdürüyor.
Özellikle doğal akışkanlara geçiş, enerji verimliliği ve veri merkezleri gibi yeni büyüme alanları, Türk üreticiler açısından Avrupa pazarında yeni fırsatlar yaratıyor.
Chillventa 2026, Türk HVAC&R sektörünün yalnızca ürünlerini değil; Avrupa’nın gelecekteki soğutma, iklimlendirme ve enerji verimliliği ihtiyaçlarına yönelik mühendislik, üretim ve tedarik çözümlerini uluslararası profesyonellerle paylaşacağı önemli bir buluşma noktası olacak.
Kaynaklar
- İklimlendirme Sanayi İhracatçıları Birliği (İSİB) / Türkiye İhracatçılar Meclisi (TİM) – 2025 Türkiye HVAC&R ihracat verileri.
- European Heat Pump Association (EHPA) – Avrupa ısı pompası pazarı 2025/2026 verileri.
- European Commission – Climate Action – F-Gaz Yönetmeliği (EU) 2024/573 ve soğutma/iklimlendirme uygulamalarındaki alternatif soğutucu akışkanlar.
- International Energy Agency (IEA) – Energy and AI, Electricity 2025 ve küresel enerji/soğutma verileri.
- European Union – F-Gas Regulation (EU) 2024/573.
